Un seguro complementario Medigap puede ayudar con ciertos costos de servicios quiroprácticos que Medicare Original cubre. No convierte automáticamente en cubiertos los servicios excluidos. Primero confirme la decisión de Medicare y después la parte que corresponde a su póliza.
La cobertura empieza con la Parte B
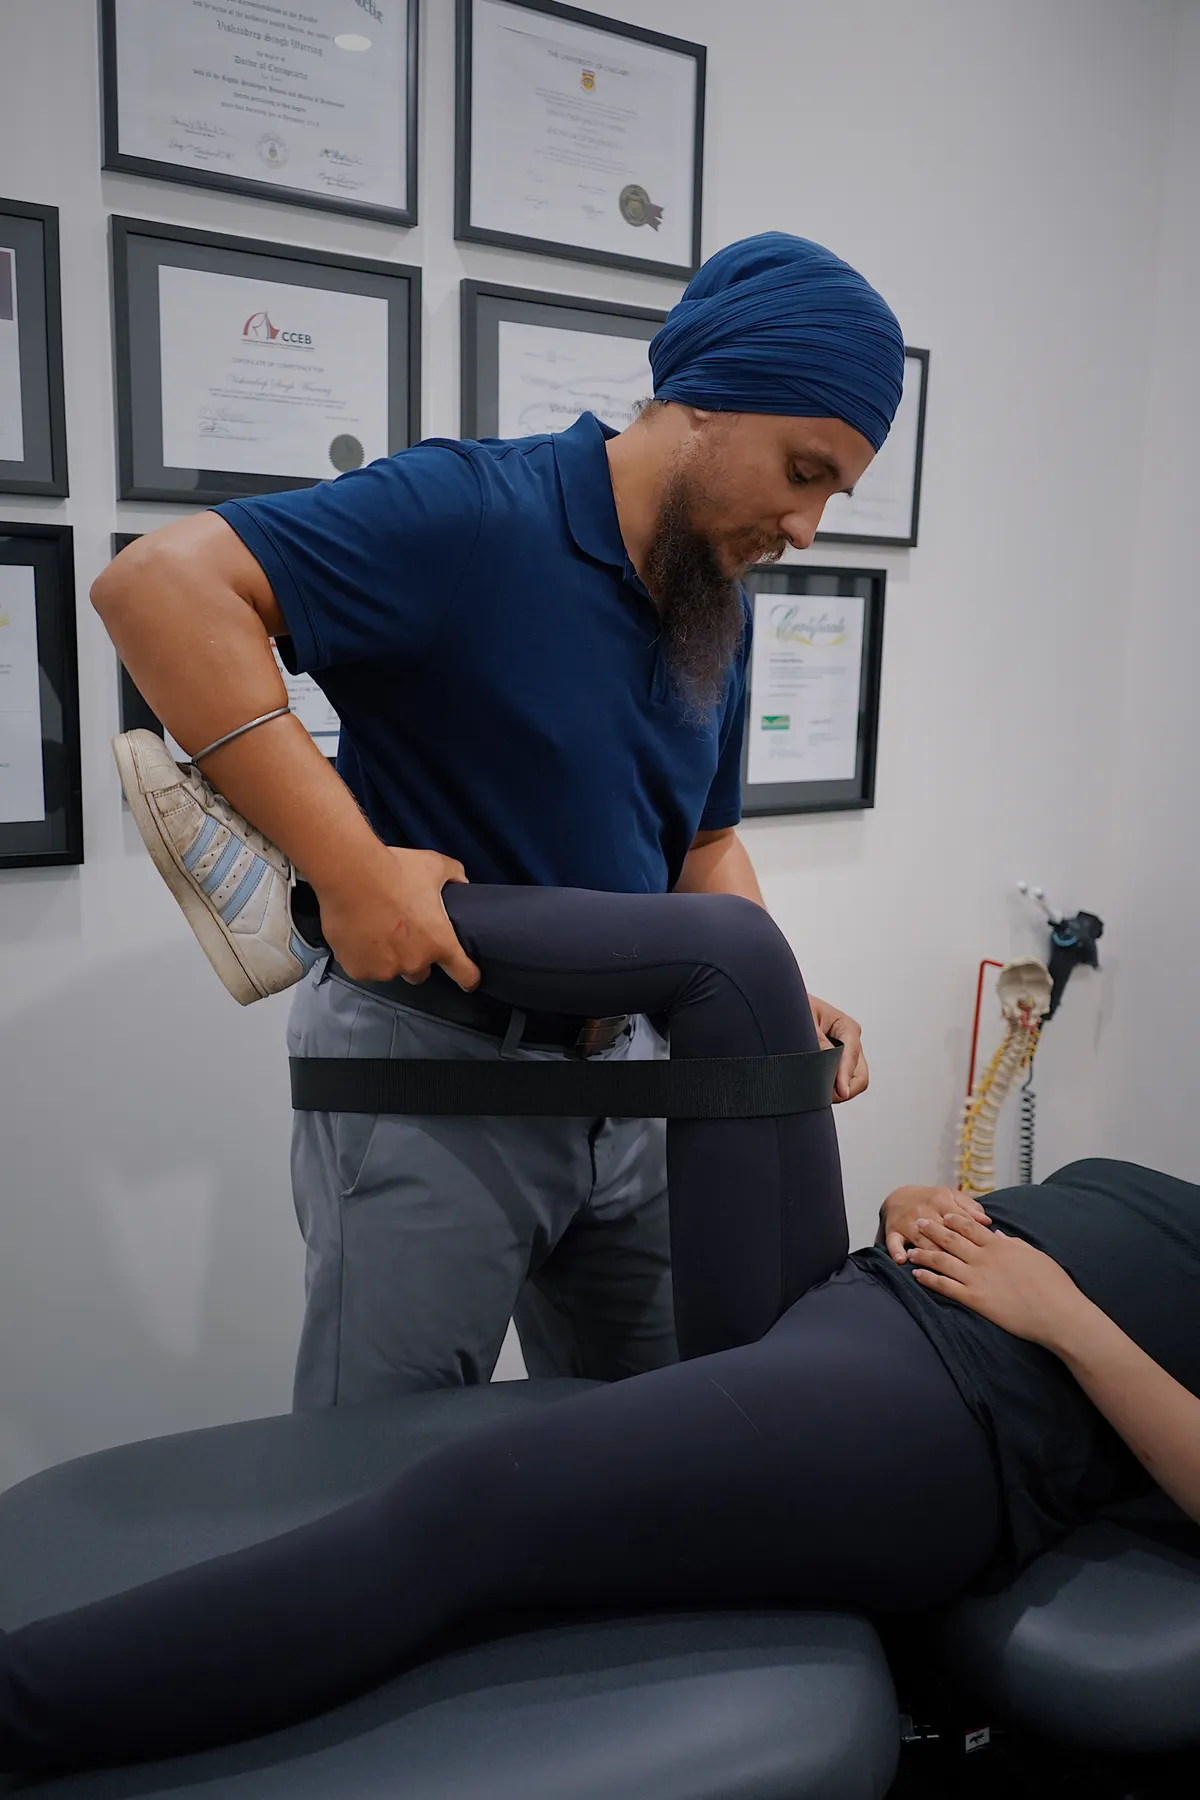
Medicare limita su beneficio quiropráctico a la manipulación de la columna para corregir una subluxación, cuando cumple los requisitos. El quiropráctico puede usar las manos o un dispositivo activador. Una subluxación afecta el movimiento normal de las articulaciones vertebrales, aunque estas mantienen contacto.
| Concepto | Qué verificar |
|---|---|
| Ajuste de columna cubierto | La Parte B generalmente deja un coseguro del 20% después de su deducible. |
| Medigap | Confirme qué parte de ese costo cubre la letra y modalidad de su póliza. |
| Radiografías ordenadas por el quiropráctico | No están cubiertas por el beneficio quiropráctico de Medicare. |
| Masaje o acupuntura ordenados por el quiropráctico | No están cubiertos por ese beneficio; la acupuntura tiene requisitos separados y limitados. |
Una póliza complementaria no es Medicare Advantage
Medigap ayuda con costos determinados de Medicare Original. Los beneficios dependen de la póliza, y Massachusetts, Minnesota y Wisconsin usan reglas de estandarización distintas. No suponga que toda póliza paga cualquier servicio de un consultorio quiropráctico.
Medicare Advantage es otra forma de recibir beneficios de Medicare. Puede tener red, remisiones, autorización previa y costos propios, así como beneficios adicionales específicos. Medigap no paga sus copagos. Revise la Evidencia de Cobertura del plan exacto si tiene Medicare Advantage.
Antes de aceptar cargos
- Pida separar el ajuste cubierto de otros servicios del consultorio.
- Pregunte si el profesional acepta la asignación de Medicare.
- Solicite los costos estimados y cualquier aviso previo requerido.
- Confirme con la aseguradora qué paga su póliza complementaria.
- Conserve las decisiones y siga las instrucciones de apelación si existe una denegación.
Que el profesional acepte Medicare no garantiza todas sus facturas. Esta página explica cobertura y no recomienda un tratamiento ni una frecuencia de visitas.
Lecturas relacionadas
- Rehabilitación ambulatoria de la Parte B de Medicare
- Punción seca y acupuntura: cuándo las cubre Medicare